肿瘤分子检测,是以核酸(DNA/RNA)或蛋白质为核心,通过分子生物学技术对肿瘤组织/血液等样本中的基因突变、扩增、融合、甲基化、表达水平等进行检测,从而辅助肿瘤早期诊断、分型、预后评估及治疗决策。其核心在于从分子层面揭示肿瘤的生物学特征,为精准医疗提供依据。
近年来,我国人口老龄化、生活方式变化,推动肿瘤发病率持续上升,我国癌症新发与死亡人数居全球首位,传统诊疗难以满足精准治疗需求,早筛、精准分型、靶向用药逐渐成为刚需。2024年,肺癌、乳腺癌及结直肠癌位列中国发病率前三位,新发患者数量分别约为111.38万人、54.2万人及47.9万人。

一方面,国家卫健委明确要求,使用靶向药物前,必须经过基因靶点检测确认,为肿瘤分子检测的临床应用提供了强有力的法规保障;另一方面,分子诊断技术本身在不断进步,从早期的PCR技术发展到如今占据主导地位的高通量测序技术(NGS),NGS凭借其高通量、低成本的优势,使得一次性检测众多基因成为现实。2024年,中国肿瘤分子检测市场规模约为87亿元。

本文节选自华经产业研究院发布的《2026年全球及中国肿瘤分子检测行业现状及展望(附新发患者数量、市场规模及重点企业)「图」》,如需获取全文内容,可进入华经情报网搜索查看。
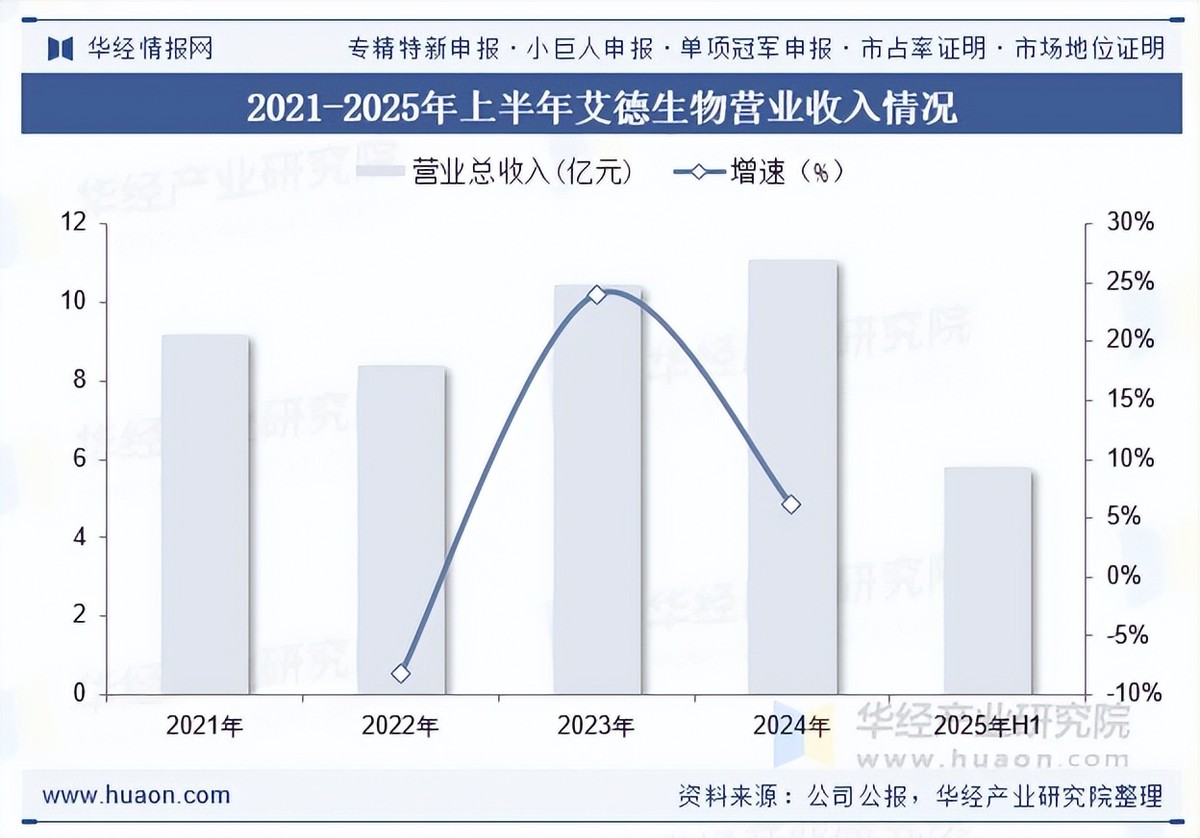
厦门艾德生物医药科技股份有限公司成立于2008年,主营业务为肿瘤精准医疗分子诊断产品的研发、生产、销售及相关检测服务。艾德生物拥有ADx-ARMS、Super-ARMS、ddCapture、ADx-HANDLE等核心技术,产品覆盖具备精准医疗条件的各大癌种,多个产品至今尚无竞品,除了在国内三甲医院大规模应用外,部分产品在日本、韩国获批上市并进入当地医保,开创了我国肿瘤伴随诊断海外获批的先例。2025年上半年,艾德生物营业总收入为5.79亿元。
长远而言,我国肿瘤分子检测行业或从单一基因检测向基因组+转录组+蛋白组+代谢组+表观组多组学联合分析升级,提升诊断与预后评估准确性,实现多组学整合。同时,NGS有望成为主流,成本持续下探,覆盖从单靶点到全基因组、全外显子组检测,而测序仪、PCR仪、试剂国产化率提升,有望降低成本、提升供应链安全。此外,MRD监测用于术后复发风险分层、疗效评估、治疗决策,或成为实体瘤精准治疗标配,市场快速扩容。
华经产业研究院研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析肿瘤分子检测行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、回归分析、SPACE矩阵等研究模型与方法综合分析肿瘤分子检测行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据肿瘤分子检测行业的发展轨迹及实践经验,精心研究编制《2026-2032年中国肿瘤分子检测行业市场深度调查及投资规划建议报告》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。

本文作者可以追加内容哦 !

